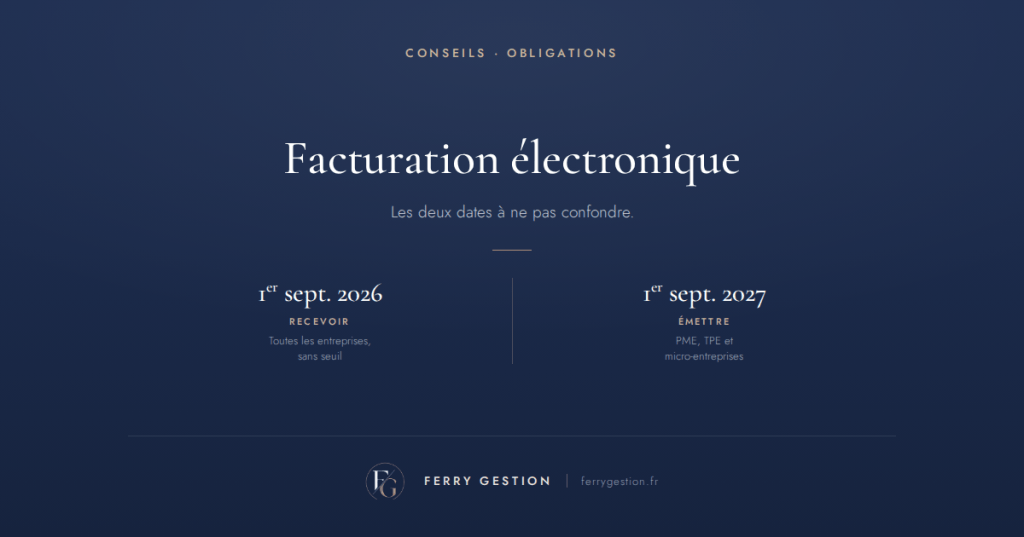
Depuis le 1er septembre 2026, toute entreprise française doit être en mesure de recevoir une facture électronique. Si vous êtes une TPE, vous avez jusqu’au 1er septembre 2027 pour émettre les vôtres. Ce sont deux obligations distinctes, à deux dates différentes — et les confondre est ce qui provoque le plus d’inquiétude inutile en ce moment.
Ce qui s’applique depuis le 1er septembre 2026
Deux choses sont entrées en vigueur ce jour-là. D’une part, les grandes entreprises et les entreprises de taille intermédiaire doivent désormais émettre l’intégralité de leurs factures au format électronique. D’autre part, et cela concerne tout le monde sans exception de taille, toutes les entreprises doivent pouvoir recevoir ces factures.
Concrètement, si vous travaillez avec un gros donneur d’ordre, un fournisseur national ou une collectivité, leurs factures arrivent maintenant sous forme électronique. Pas un PDF joint à un mail : un fichier structuré qui passe par une plateforme. Si vous n’êtes pas raccordée, vous ne les recevez pas.
Ce qui vous attend au 1er septembre 2027
C’est votre échéance à vous. Les PME, les TPE et les micro-entreprises devront alors émettre leurs factures électroniquement. Un an, ce n’est pas beaucoup pour changer un outil de facturation, former les personnes qui l’utilisent et reprendre ses modèles de documents — mais c’est largement suffisant si vous vous y prenez maintenant plutôt qu’en juillet prochain.
La plateforme agréée : le point qu’on ne peut pas contourner
C’est la partie que beaucoup découvrent trop tard. Vous ne pourrez plus envoyer une facture directement à votre client. La transmission passe obligatoirement par une plateforme agréée par l’État, qui joue le rôle d’intermédiaire entre les entreprises et transmet en parallèle les données à l’administration fiscale.
Vous n’avez pas à vous abonner à un service supplémentaire dans la plupart des cas. Cette plateforme peut être :
- votre logiciel de facturation ou de gestion, s’il est raccordé au dispositif
- votre expert-comptable, qui propose souvent ce raccordement à ses clients
- votre banque, plusieurs l’ont intégré à leurs services professionnels
- un prestataire spécialisé, si vous n’avez aucune des trois options ci-dessus
Un point technique à ne pas oublier : c’est votre plateforme qui vous inscrit dans l’annuaire national. Sans cette inscription, vos clients et vos fournisseurs ne peuvent pas vous localiser pour vous envoyer quoi que ce soit. Beaucoup d’entreprises croient être raccordées alors qu’elles ne sont pas référencées.
Ce qui devrait vous rassurer
L’administration a annoncé une entrée en vigueur pragmatique, et c’est l’information la moins relayée de toute cette réforme. Le 11 juillet 2026, le ministre de l’Action et des Comptes publics a annoncé une approche « tolérante et bienveillante, fondée sur le dialogue, la bonne foi et la proportionnalité », et précisé qu’« il n’y aura pas, au démarrage de cette réforme, de sanctions pour les entreprises de bonne foi qui rencontrent une difficulté ». Trois points valent d’être connus.
Votre activité ne se bloque pas. Une facture reçue par mail au format PDF après septembre 2026 reste valide dès lors qu’elle correspond à une opération réelle. Vous pouvez la traiter, la payer et déduire la TVA normalement. La régularisation électronique est souhaitable, mais elle n’interrompt pas le paiement.
Il n’y a pas de sanction automatique. L’administration examine les démarches réellement engagées, la documentation conservée et la rapidité de correction. Ce qui est sanctionné, c’est l’inertie durable, le refus d’entrer dans le dispositif et le maintien volontaire de circuits parallèles sans régularisation.
Votre bonne foi se prouve par des documents. Conservez le contrat avec votre plateforme, vos échanges avec vos prestataires, les messages d’erreur et les tickets de support, et votre plan de mise en conformité. C’est cet ensemble qui démontre une trajectoire sérieuse.
À retenir
Vous n’êtes pas en retard si vous vous y mettez ce mois-ci. Vous le serez si vous attendez l’été 2027 en pensant que la date d’émission est la seule qui vous concerne.
Les trois choses à faire ce mois-ci
- Appelez votre expert-comptable ou l’éditeur de votre logiciel de facturation et posez une seule question : « est-ce que votre solution passe par une plateforme agréée, et suis-je déjà raccordée ? » Notez la réponse par écrit.
- Vérifiez que vous êtes bien inscrite dans l’annuaire national. C’est votre plateforme qui le fait, mais c’est vous qui en subissez les conséquences si ce n’est pas fait.
- Demandez à un client déjà passé à l’électronique de vous envoyer une facture de test. Un test réussi vaut mieux que trois attestations commerciales.
Si vous ne savez pas où vous en êtes
C’est le cas le plus fréquent, et il n’a rien d’embarrassant. Faire le point demande une heure : identifier votre outil actuel, vérifier son raccordement, contrôler votre inscription à l’annuaire, et lister ce qu’il reste à faire d’ici 2027. Si vous préférez que quelqu’un s’en charge, écrivez-moi — le premier échange ne coûte rien.
Sources
