Trois sigles de quatre lettres, trois obligations qui n’ont rigoureusement rien à voir entre elles, et une confusion que je rencontre chez presque tous les dirigeants que j’accompagne. La DUE concerne votre mutuelle. Le DUERP concerne vos risques professionnels. La DPAE concerne vos embauches. Voici comment les distinguer une fois pour toutes – et ce que chacune vous coûte si elle est oubliée.
Pourquoi on les mélange
La confusion n’est pas de la négligence : elle a une raison historique très concrète. « DUE » a désigné deux choses différentes.
Jusqu’au 1er août 2011, la DUE était la déclaration unique d’embauche. Le décret du 16 juin 2011 l’a fusionnée avec la déclaration préalable à l’embauche : depuis, il n’existe plus qu’une seule formalité, la DPAE. Mais le sigle est resté dans le vocabulaire de beaucoup d’employeurs et de logiciels de paie.
Aujourd’hui, en droit, « DUE » désigne la décision unilatérale de l’employeur – un acte qui n’a aucun rapport avec l’embauche. D’où les malentendus : quand votre comptable, votre courtier ou votre logiciel vous parle de « la DUE », il ne parle pas forcément de la même chose que vous. La première question à poser, c’est laquelle.
La DUE : décision unilatérale de l’employeur
C’est l’acte par lequel vous mettez en place seul un régime de protection sociale complémentaire : mutuelle santé, prévoyance, retraite supplémentaire. L’article L. 911-1 du code de la sécurité sociale prévoit trois voies pour instituer ces garanties – une convention ou un accord collectif, la ratification d’un projet d’accord à la majorité des salariés, ou une décision unilatérale du chef d’entreprise.
Dans une TPE sans représentants du personnel, c’est presque toujours la troisième voie qui s’applique. Et comme la complémentaire santé collective est obligatoire depuis 2016, la quasi-totalité des petites entreprises a, ou devrait avoir, une DUE dans ses dossiers.
Le formalisme, et c’est là que ça casse
Le texte est très court et très précis : la décision doit être « constatée dans un écrit remis par celui-ci à chaque intéressé ». Deux exigences, donc, et les deux comptent.
- Un écrit. Pas un accord verbal, pas une simple souscription du contrat auprès de l’assureur. Un document qui décrit le régime : qui est couvert, quelles garanties, quelle répartition de la cotisation, à partir de quand.
- Remis à chaque salarié individuellement. Pas affiché dans le couloir, pas déposé sur un intranet. Remis. Et vous devez pouvoir le prouver – émargement, remise contre décharge, ou envoi recommandé.
Le vrai risque, il est là
L’exclusion des contributions patronales de l’assiette des cotisations sociales suppose un régime collectif et obligatoire, régulièrement mis en place. Si la DUE n’existe pas, si elle est incomplète, ou si vous ne pouvez pas prouver sa remise, l’Urssaf peut réintégrer ces contributions dans l’assiette – sur trois ans, avec les majorations. C’est un redressement classique, et il porte sur des montants bien plus lourds que n’importe quelle amende de ce dossier.
Le piège des salariés déjà présents
Celui-là surprend systématiquement. Lorsque le régime est mis en place par décision unilatérale et qu’il prévoit une participation financière du salarié, les salariés déjà présents dans l’entreprise au moment de la mise en place peuvent refuser d’y adhérer. Ils doivent le demander par écrit, mais vous ne pouvez pas les y contraindre.
En revanche, toute personne embauchée après la mise en place du régime y est bien tenue. Vous pouvez donc vous retrouver avec deux catégories de salariés dans la même entreprise, et c’est parfaitement régulier – à condition que les demandes de dispense soient écrites et conservées.
À cela s’ajoutent les dispenses de droit commun, indépendantes du mode de mise en place : CDD et missions d’intérim de moins de trois mois, temps partiel de quinze heures hebdomadaires ou moins, salarié déjà couvert par un régime collectif obligatoire ailleurs y compris comme ayant droit, bénéficiaire de la complémentaire santé solidaire, apprentis sous conditions.
Deux chiffres à retenir pour finir : votre participation doit couvrir au moins 50 % de la cotisation, et les garanties doivent au minimum atteindre le panier de soins réglementaire – ticket modérateur, forfait hospitalier, 125 % du tarif pour les soins dentaires prothétiques, et un forfait optique.
Le DUERP : document unique d’évaluation des risques professionnels
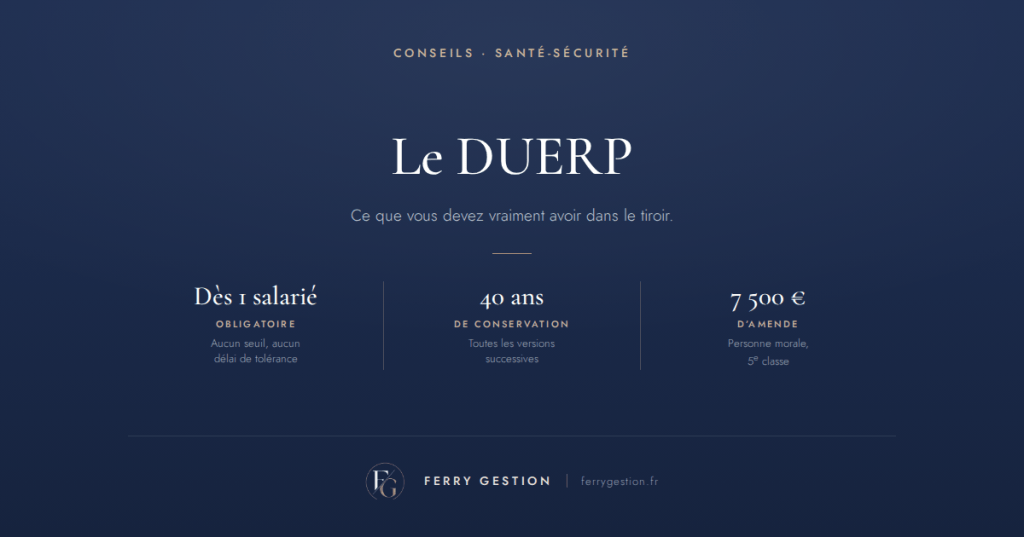
Rien à voir avec la mutuelle. Le DUERP recense les dangers présents dans votre entreprise, l’évaluation des risques qui en découlent, et les actions de prévention que vous mettez en place. Il est obligatoire dès le premier salarié, doit être mis à jour à chaque changement significatif, conservé quarante ans dans toutes ses versions, et transmis à votre service de prévention et de santé au travail à chaque mise à jour.
C’est le plus lourd des trois en charge de travail, et celui que je vois le plus souvent manquant ou périmé. Je lui ai consacré un article entier, avec les sanctions et la méthode.
La DPAE : déclaration préalable à l’embauche
C’est l’ancienne DUE. Une déclaration nominative, à effectuer pour chaque personne que vous embauchez, avant qu’elle ne commence à travailler.
Le délai. Au plus tôt dans les huit jours précédant l’embauche, et au plus tard avant la prise de fonction ou le début de la période d’essai. Il n’y a pas de rattrapage : une déclaration faite le lendemain de l’arrivée du salarié est une déclaration en retard.
Où la faire. Sur urssaf.fr ou net-entreprises.fr pour le régime général, sur le portail de la MSA pour le régime agricole. Les dispositifs simplifiés – Tese, Cesu, CEA, Tfe, Tesa – l’intègrent automatiquement. La voie papier par courrier recommandé reste possible, sauf si vous avez adressé plus de cinquante déclarations d’embauche l’année civile précédente : dans ce cas la dématérialisation est obligatoire.
Ce qu’elle déclenche. Une seule démarche vaut immatriculation de l’employeur et du salarié à la sécurité sociale, affiliation au régime d’assurance chômage, demande de visite d’information et de prévention auprès du service de santé au travail, et affiliation aux caisses de retraite complémentaire. C’est ce qui justifiait son nom d’origine.
L’erreur qui coûte le plus cher
Faire travailler quelqu’un « une journée pour voir » avant de déclarer. Sans DPAE, l’absence de déclaration est présumée intentionnelle et relève du travail dissimulé. On ne parle plus d’une contravention mais d’un délit : jusqu’à trois ans d’emprisonnement et 45 000 € d’amende pour une personne physique, 225 000 € pour une personne morale. Une journée d’essai non déclarée n’existe pas en droit du travail.
Les trois en un tableau
| Sigle | Ce que c’est | Ce que vous risquez |
|---|---|---|
| DUE Décision unilatérale de l’employeur | L’écrit qui met en place votre mutuelle ou votre prévoyance, remis à chaque salarié. Art. L. 911-1 du code de la sécurité sociale. | Réintégration des contributions patronales dans l’assiette des cotisations, sur trois ans, avec majorations |
| DUERP Document unique d’évaluation des risques professionnels | L’inventaire de vos risques et votre plan d’action. Obligatoire dès le premier salarié, conservé quarante ans. | Amende pénale jusqu’à 1 500 € pour une personne physique et 7 500 € pour une personne morale, amende administrative de 4 000 € par travailleur concerné |
| DPAE Déclaration préalable à l’embauche | La déclaration nominative à faire avant chaque embauche, sur urssaf.fr ou net-entreprises.fr. | Régularisation des cotisations, pénalité de 1 305 € par salarié, et jusqu’à trois ans d’emprisonnement et 45 000 € d’amende en cas de travail dissimulé |
Un mot sur la pénalité de 1 305 € : elle correspond à trois cents fois le taux horaire du minimum garanti, et suit donc sa revalorisation. Le montant indiqué est celui du barème en vigueur – vérifiez-le si vous devez le citer dans un dossier.
Les trois confusions que je rencontre le plus
- « J’ai fait la DUE » alors que le salarié n’est pas déclaré. L’employeur a signé le contrat de mutuelle et croit avoir accompli la formalité d’embauche. Ce sont deux dossiers distincts, dans deux organismes différents, avec deux échéances différentes.
- La mutuelle souscrite, mais aucun écrit remis. Le contrat existe chez l’assureur, les cotisations sont prélevées, et personne n’a jamais rédigé ni remis la décision unilatérale. C’est la situation la plus fréquente, et celle qui expose au redressement.
- « Le DUERP, c’est le document de la mutuelle. » Entendu plus d’une fois. Le raccourci sur trois lettres coûte parfois des années sans document unique.
Comment mettre de l’ordre en une heure
Sortez trois chemises et posez-vous trois questions simples.
- Mutuelle : ai-je un écrit décrivant le régime, et une preuve de sa remise à chaque salarié ? Ai-je conservé les demandes de dispense écrites ?
- Risques : ai-je un DUERP daté de moins d’un an, qui décrit mon activité réelle, avec un plan d’action ? L’ai-je transmis à mon service de santé au travail ?
- Embauches : ai-je l’accusé de réception de chaque DPAE, et une date antérieure à la prise de fonction sur chacune ?
Si l’une des trois chemises est vide, c’est une lacune qui se répare – la plupart du temps en quelques heures, et bien plus facilement avant un contrôle qu’après. C’est exactement le type de mise à niveau que je traite : on fait l’état des lieux, on produit les documents manquants, et on met en place le classement qui évitera que ça se reproduise. Écrivez-moi si vous voulez qu’on regarde ensemble où vous en êtes.
Sources
- Article L. 911-1 du code de la sécurité sociale – modes de mise en place des garanties collectives
- Quelle obligation pour l’employeur en matière de complémentaire santé ? – entreprendre.service-public.gouv.fr
- Peut-on refuser la mutuelle ou la prévoyance de son entreprise ? – Code du travail numérique
- Procédure et formalités d’embauche d’un salarié – entreprendre.service-public.gouv.fr
- Décret n° 2011-681 du 16 juin 2011 relatif à la fusion de la déclaration préalable à l’embauche et de la déclaration unique d’embauche – Légifrance
- Document unique d’évaluation des risques professionnels (DUERP) – entreprendre.service-public.gouv.fr